
Prestito per ristrutturare casa: una soluzione per affrontare lavori e spese per l’abitazione

Ristrutturare casa può significare affrontare numerose spese in momenti diversi: opere murarie, impianti, pavimenti, serramenti, cucina, arredamento ed elettrodomestici sono soltanto alcune delle esigenze che possono incidere sul budget necessario.
Un prestito ristrutturazione casa consente di valutare una somma con cui affrontare il progetto e distribuire il rimborso nel tempo attraverso rate mensili. Può essere preso in considerazione sia per interventi circoscritti sia quando il rinnovo dell’abitazione comprende più lavori e acquisti.
Prima di presentare la richiesta è importante avere un quadro realistico delle spese e valutare un importo e una durata compatibili con il proprio reddito e con gli altri impegni economici già presenti.
Scegli l’importo per il prestito e invia la richiesta
Kronos Servizi Finanziari assiste il cliente nella predisposizione della pratica e nelle diverse fasi della richiesta di finanziamento. L’esito dipende sempre dalla verifica dei requisiti e dalla valutazione effettuata dall’istituto di credito.
Cos’è il prestito ristrutturazione casa e come funziona
Il prestito ristrutturazione casa permette di richiedere una somma utile ad affrontare le spese collegate al rinnovo e al miglioramento dell’abitazione, restituendola attraverso un piano di rimborso composto da rate mensili.
Un intervento sulla casa raramente comprende una sola voce di costo. Ai lavori principali possono aggiungersi materiali, manodopera, modifiche agli impianti, serramenti, finiture, arredamento e altre necessità che emergono durante il progetto.
Definito l’importo indicativo, occorre considerare anche la durata del finanziamento. Distribuire il rimborso su un numero maggiore di mesi può ridurre l’importo della singola rata, mentre una durata più breve concentra maggiormente il rimborso nel tempo.
Per questo importo, durata e sostenibilità della rata devono essere valutati insieme, tenendo conto della situazione economica complessiva del richiedente.
La richiesta viene successivamente sottoposta a istruttoria. In questa fase vengono verificati la documentazione, la situazione reddituale, gli eventuali finanziamenti già presenti e gli altri elementi necessari per valutare la capacità di rimborso.
L’importo richiesto non coincide quindi automaticamente con quello che potrà essere concesso: ogni pratica viene esaminata individualmente.
Per approfondire le caratteristiche generali di questa tipologia di finanziamento è possibile consultare la pagina dedicata al prestito personale.
Quali spese si possono affrontare con un prestito per ristrutturare casa
Le esigenze legate a una ristrutturazione possono essere molto diverse. Il progetto può riguardare un solo ambiente, alcuni interventi mirati oppure un rinnovo più ampio dell’abitazione.
Tra le spese che possono presentarsi quando si ristruttura o si rinnova casa rientrano, ad esempio:
- opere murarie e lavori di ristrutturazione edilizia;
- rifacimento o rinnovo del bagno;
- rifacimento o rinnovo della cucina;
- interventi sull’impianto elettrico;
- interventi sull’impianto idraulico;
- lavori sull’impianto di riscaldamento;
- pavimenti e rivestimenti;
- materiali necessari per i lavori;
- costi di manodopera;
- interventi di isolamento;
- sostituzione di porte e finestre;
- serramenti e infissi;
- cucine componibili;
- mobili e complementi d’arredo;
- sistemi di illuminazione;
- elettrodomestici, compresi quelli ad alta efficienza energetica;
- altre spese collegate al rinnovo e al miglioramento degli ambienti.
Ogni progetto casa può comprendere esigenze differenti e più interventi contemporaneamente.
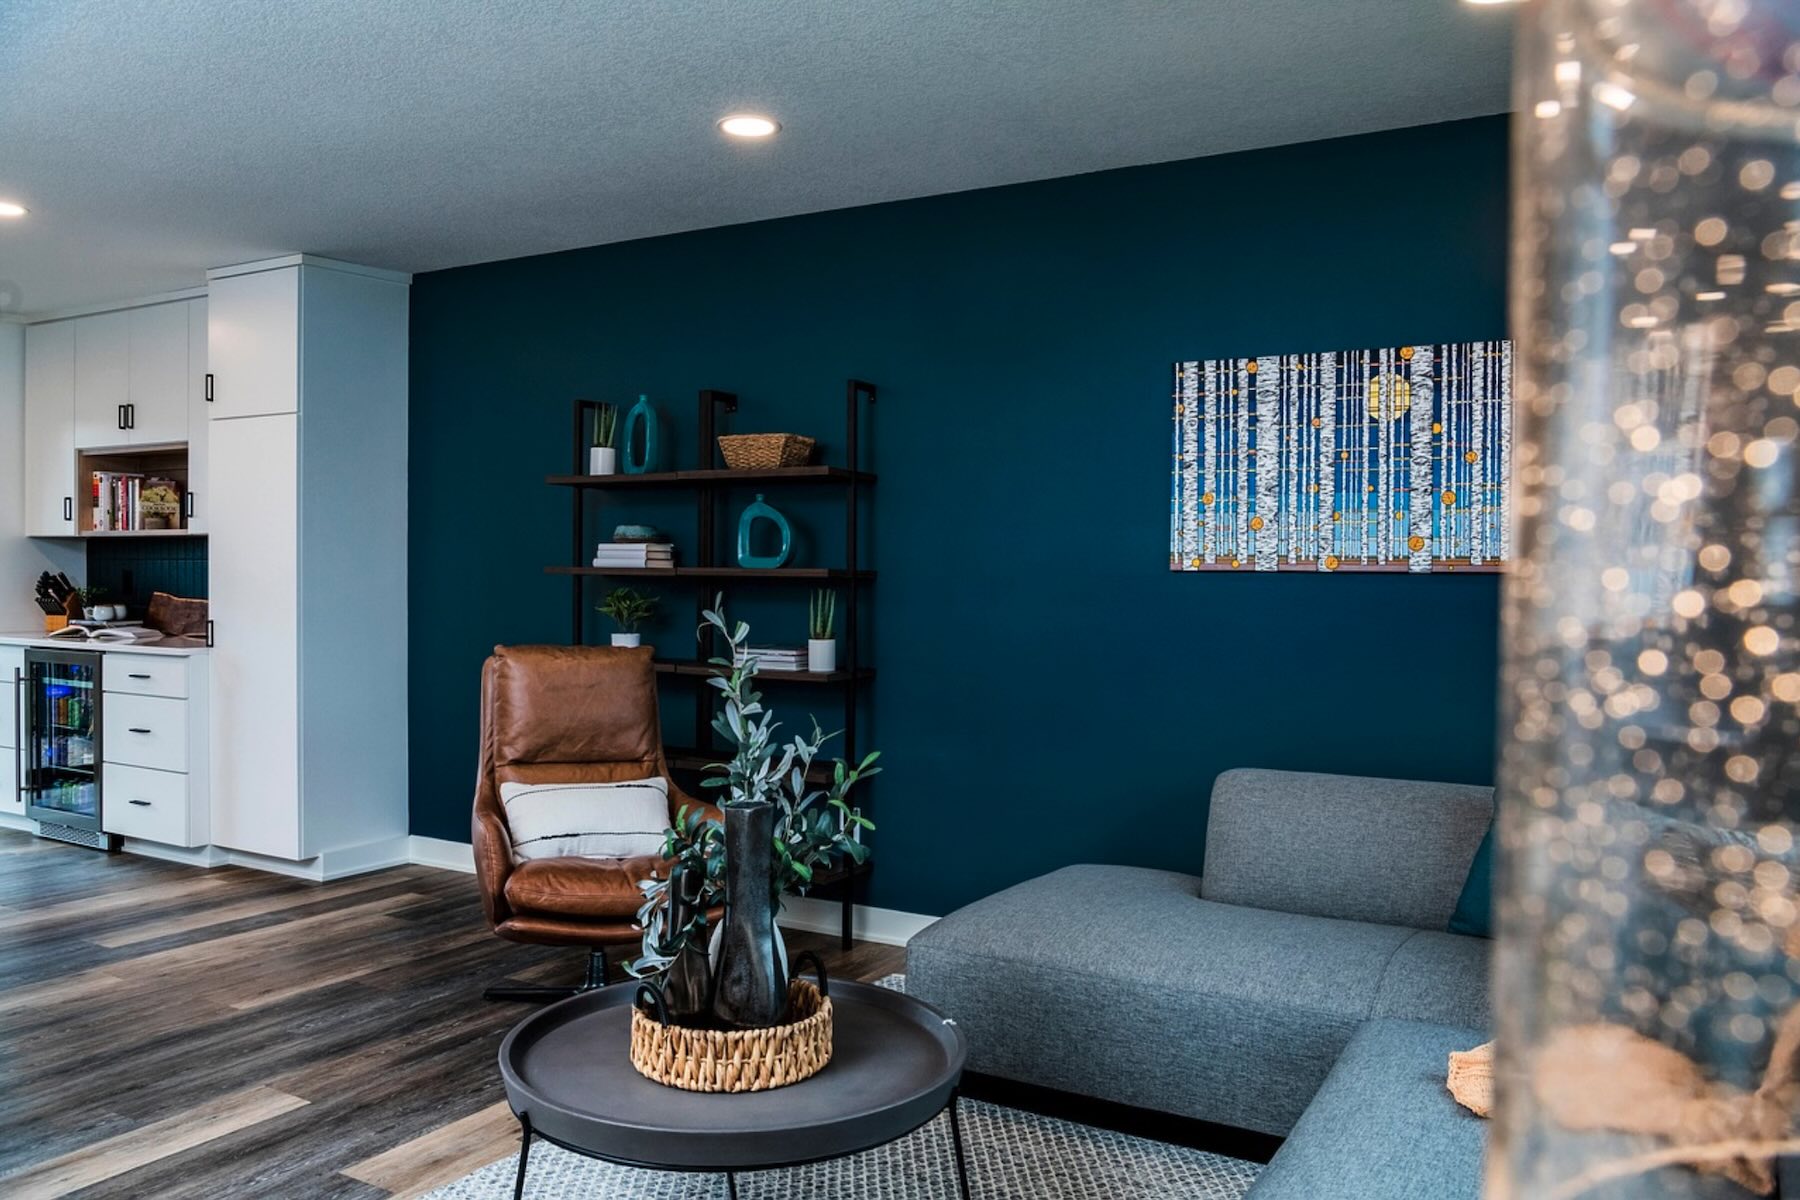
Rifare un bagno, per esempio, può significare sostenere il costo dei sanitari ma anche intervenire sull’impianto idraulico, sostituire pavimenti e rivestimenti, modificare l’illuminazione e affrontare i costi della posa e della manodopera.
Lo stesso vale per una cucina: oltre ai mobili possono essere necessari interventi sull’impianto elettrico o idraulico, nuovi rivestimenti, illuminazione ed elettrodomestici.
Valutare l’insieme delle spese prima di formulare la richiesta permette quindi di avere una stima più realistica delle risorse necessarie.
Prestito per serramenti, infissi, arredamento ed elettrodomestici
Una ristrutturazione non riguarda necessariamente soltanto opere murarie e impianti. Una parte significativa dell’investimento può essere destinata anche al miglioramento del comfort degli ambienti, alla sostituzione di elementi ormai datati o all’arredamento della casa dopo i lavori.
Serramenti e infissi
La sostituzione di finestre, porte-finestre e altri serramenti può essere inserita all’interno di un intervento più ampio oppure rappresentare da sola una spesa importante.
Al costo degli infissi possono aggiungersi la rimozione dei vecchi elementi, l’installazione dei nuovi serramenti, eventuali opere murarie accessorie e le finiture necessarie dopo il montaggio.
Per questo può essere utile considerare fin dall’inizio anche queste voci nel budget complessivo della ristrutturazione.
Cucina e arredamento
Il rinnovo della cucina può incidere in maniera rilevante sulla spesa complessiva.
Una cucina componibile può richiedere non soltanto l’acquisto dei mobili, ma anche interventi sui collegamenti elettrici e idraulici, modifiche ai rivestimenti, illuminazione e adattamenti necessari prima dell’installazione.
Anche altri ambienti della casa possono richiedere nuovi mobili, armadi, complementi d’arredo o soluzioni studiate per sfruttare meglio gli spazi dopo una ristrutturazione.
Illuminazione ed elettrodomestici
Un progetto di rinnovo può comprendere anche nuovi sistemi di illuminazione e la sostituzione degli elettrodomestici.
Durante il rifacimento di una cucina, ad esempio, è frequente valutare contemporaneamente mobili, illuminazione ed elettrodomestici. Può essere inoltre l’occasione per scegliere apparecchi ad alta efficienza energetica o modificare la disposizione dei punti luce in base alla nuova organizzazione degli ambienti.
Considerare queste voci insieme ai lavori principali consente di avere una visione più completa del costo del progetto.
Chi può richiedere un prestito per ristrutturazione casa
La possibilità di ottenere un finanziamento dipende dalla situazione del richiedente e dalla verifica dei requisiti previsti dall’istituto di credito.
Uno degli elementi principali è la presenza di un reddito dimostrabile e adeguato rispetto all’importo e alla rata richiesti.
Durante l’istruttoria possono essere valutati diversi aspetti, tra cui:
- situazione reddituale;
- continuità del reddito;
- importo richiesto;
- durata scelta;
- eventuali altri finanziamenti in corso;
- impegni economici già presenti;
- capacità complessiva di sostenere la nuova rata;
- situazione creditizia del richiedente.
Persone con un reddito mensile simile possono presentare situazioni finanziarie differenti. Occorre infatti considerare anche gli impegni già esistenti e le caratteristiche complessive della pratica.
Per questo motivo una consulenza preliminare può essere utile per comprendere se l’importo che si vorrebbe richiedere sia coerente con la propria situazione.
Valutare una rata sostenibile
Quando si programma una ristrutturazione è naturale concentrarsi soprattutto sul costo dei lavori. È però altrettanto importante considerare l’impatto della rata sul bilancio mensile.
Durata e importo della richiesta devono essere valutati insieme al reddito, alle spese familiari e agli eventuali finanziamenti già in corso, mantenendo un equilibrio compatibile con le altre esigenze economiche.
Quanto si può richiedere e in quante rate
Per il prestito ristrutturazione casa è possibile formulare una richiesta a partire da 2.000 euro fino a 75.000 euro, con una durata compresa tra 24 e 120 mesi.
L’importo effettivamente concedibile e le condizioni applicabili dipendono comunque dalla valutazione della singola pratica.
Scegli il tuo prestito fino a 75.000 Euro
Prima di presentare la richiesta è utile valutare diverse combinazioni tra importo e durata e considerare quale impegno mensile possa risultare compatibile con il proprio bilancio.
Una rata mensile più contenuta non deve però essere valutata isolatamente: aumentando la durata aumenta anche il periodo durante il quale il finanziamento dovrà essere rimborsato. Rata, durata e costo complessivo devono quindi essere considerati insieme.
Per comprendere correttamente il costo di un finanziamento è inoltre utile conoscere la differenza tra TAN e TAEG, due indicatori che permettono di leggere con maggiore consapevolezza le condizioni economiche di un prestito.
Anche la definizione dell’importo merita attenzione. Una ristrutturazione può comprendere spese distribuite nel tempo e alcuni costi possono emergere soltanto quando i lavori sono già iniziati.
Prima di stabilire la cifra da richiedere può quindi essere utile considerare:
- lavori principali;
- materiali;
- manodopera;
- eventuali interventi accessori;
- serramenti e infissi;
- arredamento;
- illuminazione;
- elettrodomestici;
- eventuali spese aggiuntive che potrebbero emergere durante il progetto.
In questo modo è possibile partire da un quadro più completo del fabbisogno previsto.
Quali documenti servono per richiedere il prestito
Per avviare la pratica sono necessari innanzitutto i documenti che permettono di identificare il richiedente e verificarne la situazione reddituale.
La documentazione precisa può cambiare in base alla situazione personale e lavorativa. In generale possono essere richiesti:
- documento di identità in corso di validità;
- tessera sanitaria o codice fiscale;
- documentazione relativa al reddito;
- eventuali ulteriori documenti necessari alla valutazione della pratica.
Per un lavoratore dipendente la documentazione reddituale può essere diversa da quella prevista per un pensionato o per altre categorie di richiedenti.
Consegnare documenti completi e aggiornati può evitare richieste di integrazione e rallentamenti durante l’istruttoria.
Kronos assiste il cliente anche in questa fase, indicando la documentazione necessaria sulla base della situazione specifica.
Prestito o mutuo per ristrutturazione: quali sono le differenze
Chi deve affrontare lavori importanti può chiedersi se sia più opportuno valutare un prestito o un mutuo per ristrutturazione.
Si tratta di strumenti differenti.
Il prestito personale viene generalmente utilizzato per importi e durate più contenuti rispetto a quelli tipici di un mutuo e normalmente non richiede l’iscrizione di un’ipoteca sull’immobile.
Nel caso di un mutuo ipotecario, invece, l’operazione prevede una garanzia sull’immobile e viene generalmente utilizzata per importi più elevati e periodi di rimborso più lunghi.
Nella valutazione possono assumere importanza diversi elementi:
- importo necessario per i lavori;
- durata desiderata;
- rata sostenibile;
- costi complessivi dell’operazione;
- eventuali garanzie richieste;
- tempi e modalità della procedura;
- situazione personale e reddituale del richiedente.
Per una ristrutturazione circoscritta o per un progetto il cui importo può essere gestito attraverso un prestito personale, quest’ultimo può rappresentare una soluzione da valutare.
Quando invece l’intervento richiede somme particolarmente elevate e tempi di rimborso molto lunghi, può essere opportuno approfondire anche strumenti differenti.
La scelta deve quindi partire dalle caratteristiche reali del progetto, dall’importo necessario e dalla sostenibilità del rimborso.
Prestito per ristrutturazione della prima casa o della seconda casa
La necessità di rinnovare un immobile può riguardare sia l’abitazione principale sia una seconda casa.
Nella ristrutturazione della prima casa gli interventi possono essere finalizzati, ad esempio, a migliorare comfort e funzionalità degli ambienti, rifare bagno o cucina, sostituire impianti e serramenti oppure adattare gli spazi alle nuove esigenze della famiglia.
Una seconda abitazione può invece richiedere lavori dopo molti anni di utilizzo, interventi di manutenzione, nuovi infissi, il rinnovo degli ambienti o l’acquisto di nuovi arredi.
In entrambi i casi, prima di presentare la richiesta è utile valutare il costo complessivo del progetto e l’impegno mensile sostenibile rispetto al proprio reddito.
Se l’esigenza riguarda invece le spese connesse all’acquisto dell’immobile, è possibile approfondire il prestito per acquisto casa.
[LINK INTERNO: prestito per acquisto casa → futura pagina “Prestito per acquisto casa”; attivare il collegamento quando la pagina sarà disponibile]
Come richiedere un prestito per ristrutturare casa
La richiesta può essere organizzata attraverso alcune fasi principali.
Richiesta
Il primo passo consiste nel definire indicativamente l’importo necessario e fornire le informazioni utili a comprendere la propria situazione.
Consulenza
Kronos approfondisce le esigenze del cliente e fornisce le indicazioni necessarie per procedere con la richiesta.
Documentazione
Vengono raccolti i documenti personali e reddituali necessari alla predisposizione della pratica e gli eventuali ulteriori documenti previsti.
Istruttoria
La documentazione viene verificata e la pratica viene predisposta per la successiva valutazione.
Valutazione della richiesta
L’istituto di credito esamina la pratica sulla base dei requisiti previsti, della situazione reddituale, degli impegni finanziari presenti e della capacità di rimborso.
Eventuale erogazione
In caso di approvazione si procede con gli adempimenti contrattuali e con le successive fasi previste per l’erogazione del finanziamento.
Ogni richiesta è soggetta a valutazione
La compilazione del form e l’importo indicato non rappresentano una garanzia di approvazione del finanziamento.
L’esito dipende dalla verifica dei requisiti, dalla documentazione presentata e dalla valutazione della pratica effettuata dall’istituto di credito.
Il supporto di Kronos per il tuo progetto casa
Ristrutturare casa significa spesso coordinare lavori differenti e affrontare spese distribuite durante più fasi del progetto.
Prima di assumere un nuovo impegno finanziario è quindi utile valutare con attenzione l’importo necessario e la sostenibilità della rata.
Kronos Servizi Finanziari mette a disposizione la propria esperienza per assisterti nella richiesta, dalla raccolta della documentazione alla predisposizione della pratica e durante le successive fasi dell’istruttoria.
Puoi contattare Kronos Servizi Finanziari per ricevere maggiori informazioni sul prestito per ristrutturare casa e valutare una richiesta coerente con le tue esigenze e con la tua capacità di rimborso.
Faq
Come funziona un prestito per ristrutturazione casa?
Consente di richiedere una somma e rimborsarla attraverso rate mensili secondo l’importo e la durata definiti nel contratto. La richiesta viene sottoposta alla valutazione dell’istituto di credito, che verifica requisiti, documentazione e capacità di rimborso.
Quali spese si possono affrontare con un prestito per ristrutturare casa?
Le esigenze possono comprendere opere murarie, impianti, bagno, cucina, pavimenti e rivestimenti, materiali, manodopera, serramenti e infissi, arredamento, illuminazione ed elettrodomestici. Il progetto può comprendere uno o più interventi.
Posso utilizzare il prestito per rifare bagno o cucina?
Il rifacimento di bagno e cucina rientra tra le esigenze più comuni di chi rinnova un’abitazione. La spesa complessiva può comprendere materiali, impianti, rivestimenti, sanitari, mobili, illuminazione, elettrodomestici e manodopera.
Posso includere serramenti e infissi nel progetto di ristrutturazione?
Sì, la sostituzione di serramenti e infissi può rappresentare una delle principali voci di spesa durante il rinnovo di una casa. Al costo dei nuovi elementi possono aggiungersi rimozione, posa ed eventuali lavori accessori.
Si possono considerare anche arredamento ed elettrodomestici?
Un progetto casa può comprendere anche cucine componibili, mobili, complementi d’arredo, sistemi di illuminazione ed elettrodomestici, compresi quelli ad alta efficienza energetica.
Quanto posso richiedere per ristrutturare casa?
È possibile formulare una richiesta da 2.000 fino a 75.000 euro. L’importo effettivamente concedibile dipende comunque dalla situazione del richiedente e dalla valutazione della pratica effettuata dall’istituto di credito.
Quanto può durare il prestito ristrutturazione casa?
La durata può andare da 24 a 120 mesi. Il numero delle rate incide sull’importo mensile e sul costo complessivo del finanziamento e deve quindi essere valutato insieme alla somma richiesta.
Quali documenti sono necessari?
Sono necessari i documenti personali e quelli che permettono di verificare il reddito del richiedente. La documentazione precisa dipende dalla situazione individuale e dalle caratteristiche della pratica.
Che differenza c’è tra prestito e mutuo per ristrutturare casa?
Sono strumenti differenti. Il prestito personale prevede normalmente importi, durate e procedure differenti rispetto a un mutuo e, in genere, non richiede un’ipoteca sull’immobile. Nel mutuo ipotecario, invece, l’immobile costituisce una garanzia dell’operazione.
Si può richiedere un prestito per ristrutturare una seconda casa?
Le esigenze di ristrutturazione possono riguardare anche una seconda abitazione. La possibilità di ottenere il finanziamento dipende comunque dai requisiti del richiedente e dalla valutazione della pratica da parte dell’istituto di credito.
I nostri Prestiti
- Cessione del quinto
- Dipendenti privati
- Dipendenti Spa
- Dipendenti cooperative
- Dipendenti e operai edili
- Dipendenti di piccole aziende
- Dipendenti pubblici
- Dipendenti statali e NoiPA
- Insegnanti e personale scolastico
- Polizia di Stato
- Arma dei Carabinieri
- Militari
- Rinnovo cessione del quinto
- Prestiti a pensionati
- Cessione del quinto della pensione
- Pensionati INPS
- INPS ex INPDAP
- ENASARCO
- ENPAM
- Pensionati residenti all’estero
- Prestito delega
- Dipendenti privati
- Dipendenti pubblici e statali
- Militari e forze dell’ordine
- Rinnovo prestito con delega
- Prestito personale
- Prestito auto
- Prestito vacanze
- Prestito ristrutturazione casa
- Prestito matrimonio
- Prestito per università e spese di studio
- Prestito spese mediche e cure dentistiche
- Prestito acquisto casa
- Prestito consolidamento debiti
- Piccolo prestito 3.000 euro
- Prestito a frontalieri
- Prestito veloce
- Prestito online
- Prestito partite IVA e lavoratori autonomi
- Prestiti a cattivi pagatori
Il nostro approccio ai prestiti
Richiesta
Compila il modulo online oppure contattaci telefonicamente. Raccogliamo le prime informazioni utili per comprendere le tue esigenze e avviare la richiesta di finanziamento.
Consulenza
Analizziamo la tua situazione e ti assistiamo nella raccolta della documentazione necessaria per predisporre la richiesta di finanziamento.
Istruttoria
Predisponiamo la pratica e la trasmettiamo all’istituto di credito, seguendone l’iter fino all’esito della valutazione.
Erogazione
In caso di approvazione da parte dell’istituto di credito, il finanziamento viene erogato secondo le modalità previste dal contratto.
Perché affidarti a Kronos per il tuo prestito
Consulenza
Ogni richiesta di prestito nasce da esigenze diverse. Ti ascoltiamo con attenzione per comprendere la tua situazione e accompagnarti verso la soluzione di finanziamento più adatta alle tue necessità e alla tua capacità di rimborso.
Esperienza
Dal 2006 operiamo nel settore del credito alle famiglie come Agente in Attività Finanziaria monomandatario. L’esperienza maturata ci permette di offrirti un supporto competente durante tutte le fasi della richiesta.
Trasparenza
Ti forniamo informazioni chiare sulle caratteristiche del prestito, sulla documentazione richiesta e sulle condizioni applicate, così da permetterti di valutare ogni aspetto con serenità.
Assistenza
Ti seguiamo durante l’intero percorso, dalla raccolta della documentazione fino alla conclusione della pratica, rimanendo a disposizione per chiarire ogni dubbio.

Dove siamo
Opera principalmente in tutta la provincia di Varese, Alessandria, Cuneo, Vercelli, Torino, ecc. e in tutta Italia.
Da oltre 20 anni soddisfiamo le esigenze di credito delle famiglie offendo sempre il prodotto di prestito più adatto.
Richiesta rapida
Faq
Posso ottenere il prestito se sono un cattivo pagatore?
Quanto tempo serve per ottenere il prestito?
Mi hanno rifiutato il prestito: posso provare con voi?
Serve la firma di un garante?
Posso saltare o modificare una rata?
Le ultime notizie dal mondo Prestiti
Uncategorized
Segnalazione CRIF: quanto dura e da cosa dipendono i tempi di conservazione dei dati
Segnalazione CRIF e tempi di conservazione: perché la durata non è uguale per tutti Quando si parla di segnalazione CRIF, una delle domande più frequenti riguarda il tempo necessario perché un’informazione venga cancellata.
Prestiti personali
Più prestiti in corso: come capire quando le rate diventano difficili da gestire
Quando più rate iniziano a pesare sul bilancio familiare Avere più prestiti in corso non significa necessariamente trovarsi in difficoltà. Il problema può nascere quando la somma delle rate riduce troppo il reddito
Uncategorized
TAN e TAEG: cosa sono e come incidono sul costo di un prestito
Capire TAN e TAEG per valutare meglio il costo di un prestito Quando si valuta un prestito, TAN e TAEG sono due indicatori fondamentali per comprenderne le condizioni economiche, ma hanno significati diversi
Cessione del quinto
Cessione del quinto e delega di pagamento: quali sono le differenze?
Cessione del quinto e prestito con delega: due soluzioni da non confondere Cessione del quinto e delega di pagamento sono due forme di finanziamento che prevedono il rimborso della rata attraverso una trattenuta